
Luottoluokituslaitos Fitch Ratings laski lokakuussa Ranskan luottoluokitusnäkymät negatiivisiksi, vaikka varsinainen luottoluokitus säilyi vielä tasolla A+.
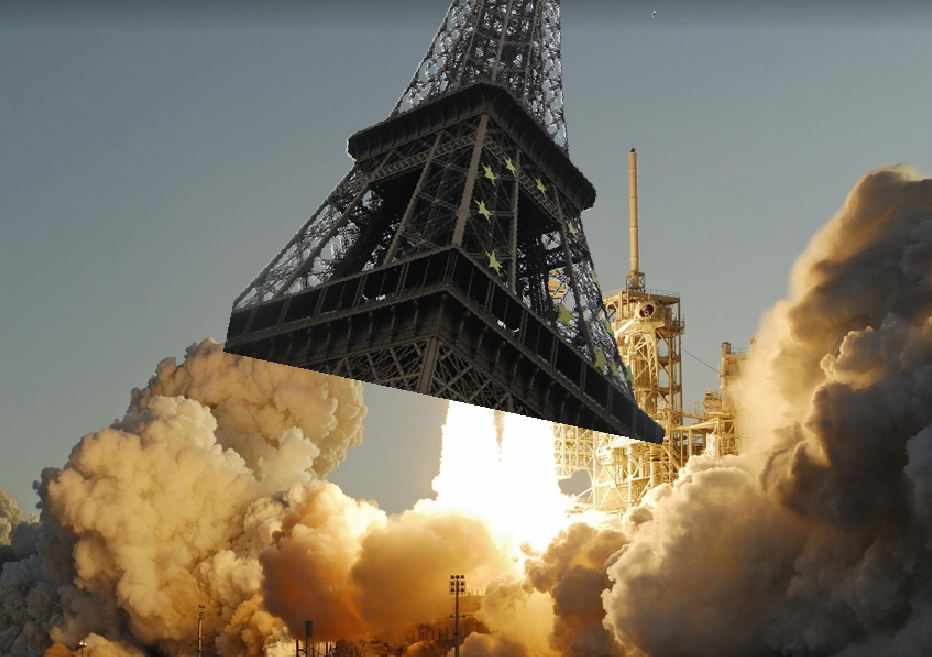
Luottoluokituslaitos Fitch Ratings laski lokakuussa Ranskan luottoluokitusnäkymät negatiivisiksi, vaikka varsinainen luottoluokitus säilyi vielä tasolla A+.
Varsinaista luokitusta Fitch on laskenut aiemmin syyskuussa 2025 tasolta AA- tasolle A+ sekä huhtikuussa 2023 tasolta AA tasolle AA-.
Fitch Ratingsin tiedotteen mukaan näkymien lasku johtuu heikentyneestä talous- ja velkakehityksestä edellisen, elokuussa 2026 tehdyn arvion jälkeen. Ranskan julkisen talouden alijäämä on leviämässä ennakoitua suuremmaksi. Kauppalehti kertoo maan budjettialijäämän uhkaavaan nousta 5,4 prosenttiin bruttokansantuotteesta. Talouskasvu on jäänyt vaisuksi samalla kun valtion lainanoton korot ovat nousseet. Tämä pahentaa valtion velkaantumisdynamiikkaa jo valmiiksi korkealta lähtötasolta. Valtion näkymien heikkenemisen seurauksena Fitch laski marraskuun alussa myös suurten ranskalaisten pankkien kuten BNP Paribasin ja Crédit Agricolen sekä useiden Ranskan alue- ja paikallishallintojen näkymät negatiivisiksi.
Negatiiviset näkymät tarkoittavat, että Fitch voi laskea Ranskan varsinaista luottoluokitusta seuraavien arvioiden yhteydessä, jos velkaantumista ei saada hallintaan. Mikä nostaa lainakorkoja.
Maailmanpankin tilastojen ja Euroopan komission ennusteiden perusteella Ranskan talouskehitys on ollut koko 2000-luvun ajan hidasta ja jäänyt selvästi esimerkiksi 1960–1990-lukujen kasvuvauhdista. Vuoden 2008 finanssikriisi painoi talouden -2,8 prosentin taantumaan vuonna 2009. Eurokriisin aikana vuosina 2012–2016 talous polki lähes paikallaan, ja vuosikasvu jäi alle yhteen prosenttiin. Vuonna 2020 koronarajoitukset aiheuttivat rajun -7,4 prosentin pudotuksen, jota seurasi voimakas 6,9 prosentin elpymispiikki vuonna 2021.
Energiakriisin ja korkojen nousun myötä kasvu on hidastunut tasaisesti. Vuonna 2024 talous kasvoi 1,2 prosenttia, vuonna 2025 noin 0,8 prosenttia ja vuoden 2026 kasvuksi arvioidaan vain noin 0,4–0,8 prosenttia.
Ranskan eläkemenot ovat noin 14 prosenttia suhteessa koko bruttokansantuotteeseen, mikä on yksi teollisuusmaiden (OECD) korkeimmista osuuksista. Hidas talouskasvu yhdistettynä väestön ikääntymiseen tarkoittaa, että työssäkäyvien maksamat eläkemaksut eivät riitä kattamaan kasvavia eläkemenoja ilman merkittäviä veronkorotuksia tai lisävelkaa.
Velkakierteen reseptissä talouskasvu on alle prosentin luokkaa mutta valtionlainojen korot ja sosiaalimenot kasvavat, julkinen velka suhteessa BKT:hen jatkaa nousuaan; ennusteiden mukaan yli 118 prosenttiin vuonna 2026.
Vaikka Ranskan viennin euromääräinen arvo on kasvanut ja sen BKT-osuus noussut, Ranska on kärsinyt lähes koko 2000-luvun ajan kroonisesta kauppataseen alijäämästä sekä menettänyt maailmanmarkkinaosuuksiaan. Vuodesta 2004 alkaen kauppatase kääntyi pysyvästi alijäämäiseksi. Kallis tuontienergia painoi tavarakaupan alijäämän ennätyksellisen syväksi, miinus 72,5 miljardia euroa.
Ranskan väestö ikääntyy nopeasti: yli 65-vuotiaiden osuus on noin 22,2–22,5 prosenttia, ja syntyvyys on painunut ennätysalhaalle; kokonaishedelmällisyysluku on 1,56 lasta per nainen. Nopeimmin kasvava ikäryhmä on yli 70-vuotiaat, joita väestöstä on tällä hetkellä noin 11%. Samaan aikaan maan laaja, piilotyöttömyyden ja alityöllisyyden huomioiva todellinen työttömyysaste on noin 17,2 prosenttia. Virallinen tilastoluku on 8,3%.
Jokaista sataa työikäistä (15–64-vuotiasta) kohden Ranskassa on jo noin 37,5 yli 65-vuotiasta so. yhteensä noin 63,6 huollettavaa, kun lapset lasketaan mukaan. Kun huomioidaan, että Ranskassa jäädään eläkkeelle keskimäärin 62–64-vuotiaana, todellinen työllisten ja eläkeläisten välinen suhde on vieläkin kireämpi.
Työmarkkinoilla on siten valmiiksi lähes kuuden miljoonan ihmisen vajaakäyttö ja maan talouskasvu polkee lähes paikallaan, jolloin pienikin ulkoinen sokki tai julkisten menojen leikkaus iskee suoraan haavoittuvassa asemassa oleviin kotitalouksiin ja pienyrityksiin leikaten ostovoimaa ja ylläpitäen negatiivista kierrettä.
Gallupin marraskuussa 2026 julkaiseman kyselyn mukaan jo yli joka viides ranskalainen aikuinen kokee vaikeuksia hankkia riittävästi ruokaa. Samaan aikaan INSEE:n lokakuun 2026 raportti osoittaa, että köyhyysjaksot ovat muuttuneet Ranskassa entistä pitkäkestoisemmiksi: yhä harvempi pääsee nousemaan köyhyysrajan yläpuolelle seuraavina vuosina.
Mohamed El-Erianin analyysi osoittaa, että Ranskan velka johtuu ennen kaikkea sen omasta rakenteellisesta kulutuksesta: julkiset menot ovat EU:n korkeimmat — noin 57 % BKT:sta — ja sosiaaliturvamenot yksinään 23,4 prosenttia BKT:sta. Ranska ei ole tehnyt ylijäämäistä budjettia kertaakaan sitten vuoden 1974.
Lokakuun ja marraskuun 2026 tapahtumat Ranskassa osoittavat, että ketjureaktio on jo käynnistynyt: heikko talouskasvu, korkea todellinen alityöllisyys ja elinkustannusten nousu ovat ruokkineet laajoja mielenosoituksia ja mellakoita, joiden tuhojen hintalappu uhkaa ylittää jopa vuoden 2023 mellakoiden vahingot. ING:n talousanalyysin ja Euronewsin mukaan mellakoissa on vahingoitettu tai ryöstetty yli 3 000 liiketilaa eli enemmän kuin kesän 2023 mellakoissa. Vakuutettujen vahinkojen määräksi arvioidaan jopa 1,2 miljardia euroa, ja kun mukaan lasketaan menetetty myynti, matkailijoiden kaikkoaminen ja keskeytykset, kokonaistappiot ovat vielä huomattavasti suuremmat.
Vakuutusyhtiöt ovat alkaneet hinnoitella mellakkariskiä samalla tavalla kuin suuria luonnonkatastrofeja, mikä nostaa yritysten vakuutusmaksuja entisestään. Lisäksi Business Insurancen mukaan Ranskan hallitus valmistelee vakuutusmaksuihin lisättävää 0,8 prosentin ”solidaarisuusmaksua” — käytännössä mellakkaveroa — auto- ja yritysvakuutuksiin kattaakseen toistuvien levottomuuksien korvauskuluja. Tämä toimii jälleen uutena piiloverona jo ennestään ahtaalla oleville pk-yrittäjille ja kotitalouksille.
Paineen alla Ranskan vähemmistöhallitus ilmoitti nyt marraskuussa 2026 korottavansa vähimmäispalkkaa rauhoittaakseen mielenosoittajia. Taloustieteilijät ja elinkeinoelämä ovat kuitenkin varoittaneet, että vähimmäispalkan korotus ilman tuottavuuden kasvua vaikeuttaa entisestään nuorten — nuorisotyöttömyys on yli 21 % — ja matalapalkka-alojen työllistymistä, mikä syventää piilotyöttömyyttä.
Palkka-hinta -spiraali ja Velka-taantuma -kierre
Yritykset siirtävät vähimmäispalkkakorotusten kulut hintoihinsa, eli asiakkaat kustantavat lisäkulut. Mikä leikkaa asiakkaiden ostovoimaa, vähentää asiakkaiden määrää ja kasvattaa työttömyyttä, mikä leikkaa veropohjaa mikä lisää valtion velkapaineita mikä lisää riskiä joutua ”EU:n autettavaksi” mikä kiihdyttää negatiivista kierrettä mikä…
Talouden tuottavuus ei kasva, mutta kustannuksia kasvatetaan hallinnollisilla päätöksillä. Lopputuloksena joka vaihe ruokkii seuraavaa ongelmaa.
Valtio menettää samanaikaisesti palkansaajien tuloveroja, työnantajamaksuja, arvonlisäverotuloja kulutuksen laskiessa ja yhteisöveroja. Samaan aikaan työttömyysturva- ja toimeentulotukimenot kasvavat automaattisesti.
Kasvava alijäämä pakottaa valtion ottamaan lisää velkaa. Sijoittajat vaativat suuremmasta riskistä korkeampaa korkoa, jolloin yhä suurempi osa verovaroista menee pelkkiin velan korkoihin pitäen yllä kierrettä.
EU:n globaalia vientiosuutta tarkastellaan kahdella eri tavalla: joko pelkkänä EU:n ulkopuolisena vientinä (extra-EU) tai niin, että jäsenmaiden välinen sisäkauppa (intra-EU) lasketaan mukaan. Vuoden 2000 jälkeen EU:n osuus maailman viennistä on supistunut samalla kun Kiinan ja muiden kehittyvien talouksien osuus on kasvanut. Vuonna 2000 Kiina oli suurin kauppakumppani vain noin 10 maalle. Vuoteen 2026 mennessä Kiina on noussut tärkeimmäksi tavarakauppakumppaniksi jo 92 maalle ja alueelle, vastaavasti EU on tärkein 55:lle ja Yhdysvallat — joka on EU:n suurin kauppakumppani — 32:lle maalle.
Kansainvälisen valuuttarahaston (IMF) lokakuun 2026 tilastojen ja Statistan aikasarjojen mukaan EU:n osuus maailman BKT:sta oli vuonna 1980 yli 27 prosenttia ja vuonna 2000 noin 20–21 prosenttia. Vuonna 2026 EU:n osuus on pudonnut 13,8 prosenttiin – se on jäänyt selvästi jälkeen sekä Kiinasta (19,9 %) että Yhdysvalloista (14,6 %).
Talousanalyytikoiden ja rahoitusmarkkinoiden keskuudessa Ranskan velkatilannetta pidetään laajasti yhtenä euroalueen vakavimmista järjestelmäriskeistä. Koska Ranska on euroalueen toiseksi suurin talous, noin 20 prosenttia koko euroalueen bruttokansantuotteesta, maan ajautuminen syvään velkakriisiin eroaisi merkittävästi 2010-luvun alun Kreikan kriisistä, jolloin ”Kreikan auttaminen” siirsi yksityisen pankkisektorin finanssikriisin euroalueen veronmaksajien ja valtioiden taseisiin aiheuttaen valtionvelkakriisin — mikä johti eurokriisiin. Yhteisvaluutta euro ei jousta so. sitä ei devalvoida ja EU:n säännöt kielsivät keskuspankkia rahoittamasta valtioita suoraan.
Ennen finanssikriisiä saksalaiset, ranskalaiset ja muut eurooppalaiset suurpankit olivat lainanneet holtittomasti rahaa Etelä-Eurooppaan kuten Kreikkaan, Espanjaan ja Irlantiin sekä sijoittaneet Yhdysvaltojen asuntolainamarkkinoille. Kun kupla puhkesi, pankkien tappiot siirrettiin valtioille. EU-maiden hallitukset pääomittivat pankkeja ja takasivat niiden velat veronmaksajien rahoilla. Samalla taantuma romahdutti verotulot ja nosti työttömyysmenoja. Esimerkiksi Irlannin valtionvelka pomppasi muutamassa vuodessa noin 25 prosentista yli 120 prosenttiin BKT:stä pelkästään pankkitukien vuoksi.
EU:n perussopimuksissa on no bail-out -sääntö, kielto pelastaa toisia jäsenmaita. Sääntö kierrettiin perustamalla Euroopan rahoitusvakausväline ERVV ja EVM, Euroopan vakausmekanismi. Molemmat kriisirahastot sitovat edelleen valtavat määrät euromaiden takauksia sekä pääomia vaikka ERVV ei enää myönnäkään lainoja, ja niiden taloutta painava vaikutus on muuttunut suoraan rahansiirrosta piileväksi takaus- ja pääomariskiksi sekä lainojen pitkiksi takaisinmaksuajoiksi.
Fitch Ratingsin kesäkuun 2026 luottoluokitusraportin mukaan ERVV:llä on edelleen ulkona 165,7 miljardia euroa vanhoja kriisilainoja: Kreikalla 124,3 mrd. €, Portugalilla 23,0 mrd. € ja Irlannilla 18,4 mrd. € ja 186 miljardia euroa velkakirjoja. Takaisinmaksut jatkuvat aina vuoteen 2070 asti. EVM toimii euromaiden maksamalla omalla pääomalla; 80 miljardia euroa suoraa rahaa ja yli 620 miljardia euroa vaadittaessa maksettavaa takuupääomaa.
ERVV ja EVM molemmat sitovat kriisimaiden — Portugali, Kreikka, Irlanti — verotuloja menneiden pankkipelastusten kuittaamiseen, rahaa ja valtiotakauksia on sidottu mekanismeihin, joiden vastineena ei saatu infrastruktuuria tai mitään kasvua tuottavaa. EVM:n oma heinäkuun 2026 vakausraportti myöntää, että euromaiden finanssipoliittiset puskurit ovat lopussa, eivätkä nykyiset mekanismit pysty yksin ratkaisemaan suurten ydinmaiden kuten Ranskan yli 3 500 miljardin euron velkaongelmaa.
Vuoden 2010 kriisi ei koskaan ratkennut rakenteellisesti, vaan se jäädytettiin painamalla rahaa. EKP painoi korot nollaan ja osti tuhansilla miljardeilla euroilla valtioiden velkakirjoja vuosina 2012–2021. Halpa raha poisti poliitikoilta paineen uudistaa taloutta, keventää sääntelyä tai tasapainottaa budjetteja – päinvastoin, valtiot ottivat ennätysmäärän lisää velkaa. Nyt korot ovat palanneet normaalille tasolle ja velkarahan hinta, korko, on noussut.
Fitch Ratingsin mukaan ERVV:n luottoluokitus (nyt A+) on sidottu suoraan Ranskan luottoluokitukseen. Jos Ranska heikkenee, myös ERVV:n lainakustannukset nousevat.
Jos ja kun rahoitusmarkkinat sulkevat lainahanat tai korot nousevat kestämättömiksi, Ranskan on pyydettävä apua Euroopan keskuspankilta (TPI-ohjelma) tai EU:n kriisirahastolta. Tällöin ehdot sanellaan ulkopuolelta: eläkkeitä leikataan, julkista sektoria karsitaan ja työmarkkinoita vapautetaan pakolla, aivan kuten Kreikassa, Portugalissa ja Irlannissa 2010-luvulla.
Jos taas euroalueen keskuspankki EKP painostetaan pitämään korot matalina ja ostamaan velkakirjoja ilman tiukkoja ehtoja, euro heikkenee merkittävästi ja inflaatio kiihtyy lisää koko euroalueella. Tällöin velkaantuneet valtiot pelastetaan käytännössä säästäjien ja palkansaajien ostovoiman kustannuksella; niin sanottu financial repression eli taloudellinen tukahduttaminen.
Poliittinen täyskäännös vaalien jälkeen on sekin mahdollinen. Kriisi pakottaa kevään 2027 vaalien jälkeen Ranskan valtaan nousevan johdon tekemään radikaalin suunnanmuutoksen – joko purkamaan sääntelyä, keventämään työn verotusta ja pidentämään työuria talouskasvun käynnistämiseksi, tai ajautumaan avoimeen törmäyskurssiin EU:n sääntöjen ja euron kanssa.
Ranskan tilanne on nyt vaarallisempi kuin edellinen valtionvelka- ja eurokriisi. Vuoden 2010 kriisissä Saksa ja Ranska toimivat yhdessä takuumiehinä ja kriisirahastojen päärahoittajina. Nyt Ranska on itse velkaantunut kriisipesäke, ja samalla myös Saksan oma talous ja teollisuus kamppailevat hitaan kasvun ja energiakustannusten kanssa. Saksan talous on ollut pysähdyksissä seitsemisen vuotta. ZEW-instituutin laskelmien mukaan Saksan liittovaltion korkomenot ovat kolminkertaistumassa nykyisestä 30 miljardista eurosta kohti 90–100 miljardia euroa 2030-luvun alkuun mennessä, joten siitä ei ole enää muiden maiden pelastajaksi.
Euroalueella ei yksinkertaisesti ole jäljellä riittävän suurta tervettä taloutta, joka voisi yksin taata Ranskan yli 3 300 miljardin euron velat. Euroalueella ei ole enää sisäistä kasvumoottoria eikä vakavaraista pelastajaa, joka voisi kuitata suurten jäsenmaiden velkaongelmat ilman, että seurauksena on joko raju vyönkiristys tai euron ostovoiman heikkeneminen.
Ranskan vanhoja, lähes nollakorkoisia lainoja erääntyy satoja miljardeja euroja vuodessa. Ne joudutaan nyt uusimaan huomattavasti korkeammalla korolla. Tämä syö automaattisesti yhä suuremman osan valtion budjetista ilman, että hallitus tekee yhtään uutta päätöstä.
Nyt EKP:n harjoittama hallitsematon rahanpainaminen ja velkaantuneiden maiden suora rahoittaminen kiihdyttäisi inflaatiota ja romahduttaisi euron uskottavuuden maailmanlaajuisena varantovaluuttana. EKP on pakkoraossa. EKP joutuu valitsemaan kahden huonon vaihtoehdon väliltä: joko se antaa korkojen nousta ja ajaa Ranskan sekä sen pankit kriisiin, tai se ostaa velkakirjoja ja hyväksyy korkeamman inflaation sekä euron heikkenemisen.
EKP voi säädellä rahan hintaa so. ohjauskorkoa ja ostaa velkakirjoja, mutta se ei voi poistaa EU:n rakentamaa sääntelytaakkaa, laskea työn verotusta, korjata ikärakennetta tai rakentaa tuottavia yrityksiä.
Mutta… EKP asettaa ohjauskoron koko euroalueen keskiarvon perusteella. Korkotaso, joka on liian korkea taantuvalle Suomelle, Saksalle ja Ranskalle, voi olla samaan aikaan liian matala nopeammin kasvaville talouksille. Euro on käyttäjilleen kallis myös siksi, että keskuspankkien elvytysohjelmat ja valtioiden velkaantuminen ovat syöneet rahan reaaliarvoa.
Sopeutus tapahtuu väistämättä reaalitalouden kautta joko hallitusti tai markkinoiden pakottamana. Euroalueella on ”optimaalisen valuutta-alueen ongelma.” Kun parikymmentä toisistaan poikkeavaa taloutta käyttää samaa valuuttaa ja samaa ohjauskorkoa, valuutta ei pysty joustamaan yksittäisen maan taloustilanteen mukaan — mikä tarkoittaa että sopeutus on pakko tehdä sisäisenä devalvaationa: leikkaamalla julkisia menoja, jäädyttämällä palkkoja, nostamalla veroja ja sietämällä nykyistäkin korkeampaa työttömyyttä.
Yhteisvaluutta on siis poistanut valuuttakurssiriskin euroalueen sisäisestä kaupasta, mutta siirtänyt talouden joustotarpeen suoraan kansalaisten työllisyyteen, verotukseen ja ostovoimaan. Liittovaltio tai tulonsiirtounioni ei ole ratkaisu. Komission track record osoittaa, että yhteiset varat kanavoidaan raskaisiin tukijärjestelmiin ja sääntelyyn tuottavuuden sijaan. Lisäksi euro on EU:n keskeisin poliittinen integraatiohanke. Sen hajoaminen koettaisiin koko Euroopan unionin epäonnistumisena, minkä vuoksi poliittinen eliitti puolustaa euroa lähes hinnalla millä hyvänsä.
Veikkaan, että Ranskan kriisin realisoituessa komissio toimii kuten ennenkin. Euro pidetään kasassa keskuspankin poikkeustoimilla ja säännöistä joustamalla. Hintana on hidas, jopa negatiivinen talouskasvu koko EU:ssa, korkea verotus, sääntelyn lisääntyminen ja kansalaisten ostovoiman asteittainen hiipuminen.
Loputon, ikuinen niukkuustyrannia.
Artikkelikuva ”Ranskan talous karkuteillä” via Pxhere & Pxhere. Kuvankäsittely RS.
aside.ptv-c{--ptv-o:#FF6800;--ptv-y:#FFFA00;--ptv-ink:#14110E; font-family:"Readex Pro",-apple-system,"Segoe UI",Roboto,sans-serif; background:#FFF6EE;border:1px solid #F2D9C3;border-radius:16px; padding:30px 32px;margin:44px 0;color:var(--ptv-ink);line-height:1.5;} .ptv-c .ptv-c__title{margin:0 0 14px;font-size:22px;font-weight:700; letter-spacing:-.015em;max-width:22ch;color:var(--ptv-ink);} .ptv-c .ptv-c__title em{font-style:normal;color:var(--ptv-o);} .ptv-c .ptv-c__lead{margin:0 0 6px;font-size:17px;font-weight:600;max-width:36ch; color:var(--ptv-ink);} .ptv-c .ptv-c__lead b{color:var(--ptv-o);font-weight:700;} .ptv-c .ptv-c__sub{margin:0 0 22px;font-size:14.5px;color:#6E635A;max-width:48ch;} .ptv-c .ptv-c__meter{height:12px;border-radius:999px;background:#F1E2D5;overflow:hidden;} .ptv-c .ptv-c__meter i{display:block;height:100%;border-radius:999px; background:linear-gradient(90deg,var(--ptv-y),var(--ptv-o));} .ptv-c .ptv-c__scale{display:flex;justify-content:space-between;gap:12px; margin:8px 0 24px;font-size:12.5px;font-weight:500;color:#6E635A;} .ptv-c .ptv-c__scale b{color:var(--ptv-ink);font-weight:600;} .ptv-c a.ptv-c__cta, .ptv-c a.ptv-c__cta:link, .ptv-c a.ptv-c__cta:visited{ display:inline-block;background:#FF6800!important;color:#FFFFFF!important; text-decoration:none!important;border:0!important;box-shadow:none!important; text-shadow:none!important;font-size:16.5px;font-weight:700;line-height:1.35; padding:15px 30px;border-radius:999px;transition:background .15s;} .ptv-c a.ptv-c__cta:hover, .ptv-c a.ptv-c__cta:focus, .ptv-c a.ptv-c__cta:active{ background:#14110E!important;color:#FFFFFF!important;text-decoration:none!important;} .ptv-c .ptv-c__fine{margin:12px 0 0;font-size:12.5px;color:#8A7F76;} .ptv-c .ptv-c__oath{margin:20px 0 0;padding-top:16px;border-top:1px solid #F2D9C3; font-size:14px;font-weight:600;color:#B84A00;} @media (max-width:560px){ aside.ptv-c{padding:24px 20px;} .ptv-c .ptv-c__title{font-size:19px;} .ptv-c .ptv-c__lead{font-size:16px;} .ptv-c a.ptv-c__cta{display:block;text-align:center;}}Tilaamalla tuet kotimaista riippumatonta journalismia ja saat rajattoman pääsyn sisältöihin.
Oletko jo tilaaja? Kirjaudu sisään
Rajaton pääsy tilaajien sisältöihin. Tuet kotimaista riippumatonta journalismia.
Tilaa — alkaen 8,25 €/kk